新NISAを夫婦で活用すれば、非課税投資枠は1人1,800万円×2人=3,600万円になります。
この記事では、夫婦でそれぞれ年初一括投資を3年続けている私が、3,600万円の非課税枠を最大限に活用する戦略を実体験で解説します。
銘柄の使い分け、投入計画、注意点、そしてFIRE後の出口戦略まで、実際の運用データとともにお伝えします。
※本記事では、2024年から始まった現行のNISA制度を「新NISA」と表記しています。
新NISAを夫婦で使うなら、口座は分けるべきです
結論からお伝えすると、NISAは夫婦それぞれで口座を開設するのがおすすめです。
NISAの生涯投資枠は1人あたり1,800万円。
年間の投資上限はつみたて投資枠120万円+成長投資枠240万円=合計360万円です。
夫婦でそれぞれ口座を持てば、世帯として使える非課税枠は以下のようになります。
- 年間投資枠:720万円(360万円×2人)
- 生涯投資枠:3,600万円(1,800万円×2人)
枠が2倍になるだけでなく、それぞれの投資方針やリスク許容度に合わせた運用ができるのも大きなメリットです。
我が家では、この仕組みを活用して夫婦で異なる銘柄に投資しています。
次のセクションで具体的にお話しします。
我が家の戦略|夫S&P500×妻オルカンで年初一括
我が家では2024年から、夫婦それぞれ年初に360万円ずつ一括投資しています。
3年目の現在、夫婦合計で2,160万円を投入済みです。
銘柄の使い分け
- 私(夫):eMAXIS Slim米国株式(S&P500)
- 妻:eMAXIS Slim全世界株式(オール・カントリー)
同じインデックスファンドに2人とも投資するのではなく、あえて銘柄を分けています。
理由はシンプルで、S&P500は米国集中型、オルカンは全世界分散型なので、夫婦で持つことで世帯全体の分散が効くからです。
どちらが正解かはわかりません。
だからこそ、夫婦で分けて「答え合わせ」をしています。
年初一括を選んだ理由
毎月の積立ではなく年初一括にしているのは、過去のデータでは「早く投入したほうが運用期間が長くなり、複利効果が大きくなる」傾向があるためです。
年初に360万円を一括投入するやり方については、こちらの記事で詳しく解説しています。
3年間の運用実績
2024年1月から夫婦で年初一括投資を始め、2026年8月時点の実績は以下の通りです。
【2024年末(1年目終了時点)】
| 私・S&P500 | 妻・オルカン | |
|---|---|---|
| 投入額 | 360万円 | 360万円 |
| 時価 | 約861万円 | 約834万円 |
| 損益 | +約141万円(+19.66%) | +約114万円(+15.94%) |
※2025年分の360万円を12月末に追加入金済みのため、投資金額は各約480万円になっています。
1年目はS&P500が約3.72ポイント上回りました。
【2025年末(2年目終了時点)】
| 私・S&P500 | 妻・オルカン | |
|---|---|---|
| 累計投入額 | 720万円 | 720万円 |
| 時価 | 約1,355万円 | 約1,366万円 |
| 損益 | +約275万円(+25.50%) | +約286万円(+26.55%) |
※2026年分の360万円を12月末に追加入金済みのため、投資金額は各約980万円になっています。
2年目でオルカンが逆転し、約1.05ポイント上回る結果になりました。
【2026年4月10日(3年目途中)】
| 私・S&P500 | 妻・オルカン | |
|---|---|---|
| 累計投入額 | 1,080万円 | 1,080万円 |
| 時価 | 約1,366万円 | 約1,413万円 |
| 損益 | +約286万円(+26.56%) | +約333万円(+30.88%) |
3年目もオルカンがリードしており、差は約4.32ポイントに広がっています。
【2026年8月31日(3年目途中)】
| 私・S&P500 | 妻・オルカン | |
|---|---|---|
| 累計投入額 | 1,080万円 | 1,080万円 |
| 時価 | 約1,557万円 | 約1,594万円 |
| 損益 | +約477万円(+44.15%) | +約514万円(+47.56%) |
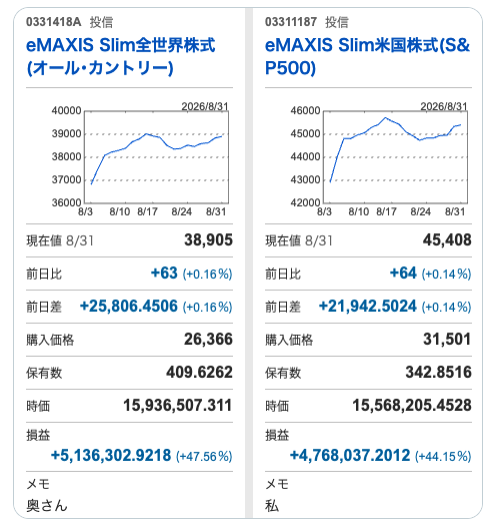
8月末時点では、差は約37万円・3.41ポイント。
4月の4.32ポイント差からは縮まりましたが、累計では引き続きオルカンがリードしています。
3月の暴落、4月のV字回復、7月の調整、8月の反発と、この半年だけでも相場は大きく動きました。
それでも2人とも同じ日に年初一括して、あとは触っていません。どちらも+44%超の含み益になっています。
最新の月次データは「1億円インデックス投資の運用結果【2026年8月】」で毎月更新しています。
この「夫婦対決」の結果は、Xで毎日更新しています。
どちらが勝つかはわかりませんが、夫婦で投資を楽しめているのが一番の収穫です。
オルカンとS&P500のどちらを選ぶか迷っている方は、こちらの記事も参考にしてください。
オルカンもS&P500も、SBI証券のNISAなら買付手数料無料で購入できます。
口座開設は無料、最短翌営業日から使えます。

夫婦3600万円の非課税枠を使い切る計画の立て方
NISAの非課税枠3,600万円は、年間720万円を投入すれば最短5年で使い切れます。
我が家の計画は以下の通りです。
| 年 | 投入額(夫婦合計) | 累計投入額 |
|---|---|---|
| 2024年(1年目) | 720万円 | 720万円 |
| 2025年(2年目) | 720万円 | 1,440万円 |
| 2026年(3年目) | 720万円 | 2,160万円 ←今ここ |
| 2027年(4年目) | 720万円 | 2,880万円 |
| 2028年(5年目) | 720万円 | 3,600万円 ← 完了 |
あと2年で3,600万円の非課税枠を使い切る計画です。
ただし、年間720万円の投資は誰にでもできる金額ではありません。
大切なのは、自分たちのペースで無理なく続けることです。
月5万円ずつ夫婦で積み立てれば年間120万円。
15年で1,800万円、30年で3,600万円に到達します。
非課税期間は無期限なので、早く埋める必要はありません。
5年後にNISA枠を使い切った場合の資産がどうなるかについては、こちらの記事でシミュレーションしています。
夫婦で年初一括する資金をどう用意するか
年初一括は、1月に夫婦で720万円(360万円×2人)をまとめて入れる方法です。
積立と違って、年初にその資金が手元にある必要があります。
我が家は2人分を同じ日に埋めている
「どちらの口座から先に埋めるか」と聞かれることがありますが、我が家では2人分を同じタイミングで埋めています。
2024年は1月5日、2025年と2026年は12月末に、私のS&P500と妻のオルカンを同じ日に設定しました。
資金は私の特定口座から
我が家では、私の特定口座を取り崩して、この資金を用意しています。
NISAは非課税、特定口座は課税。同じ銘柄を持つなら、課税口座から非課税口座へ順に移していく方が、長期では有利です。
特定口座は「NISAへ移す前の待機場所」として機能しています。
取り崩しは相場を見て決めるのではなく、年初に必要な額を、必要なタイミングで。
3年続けてきて、この順番を崩したことはありません。
なお、妻のNISA口座に入れる資金をどこから出すかは、贈与税の論点があります。
我が家では顧問税理士に相談しながら進めていますが、家族の状況によって条件が変わるため、ここは必ず専門家に確認してください。
詳しくは次のセクションの「贈与税のルール」でも触れています。
夫婦でNISAを運用するときに知っておきたい注意点
夫婦でNISAを活用する際に、事前に知っておきたい注意点が3つあります。
①贈与税のルール
夫婦間であっても、投資資金の移動には贈与税がかかる場合があります。
年間110万円までは基礎控除の範囲内ですが、NISAの年間投資枠は360万円です。
一方の配偶者に360万円をまとめて渡すと、基礎控除を超えてしまいます。
共働き世帯でそれぞれの収入から投資する場合は問題ありませんが、片方の収入のみで両方のNISA口座に入金する場合は注意が必要です。
我が家でも、この点は顧問税理士と相談しながら進めています。
夫婦の年齢差や資産の持ち方によって条件が変わるため、自己判断で「大丈夫だろう」とせず、専門家に確認することをおすすめします。
②同じ銘柄への集中リスク
夫婦で同じ銘柄に投資すると、世帯としてのリスクが集中します。
我が家ではこの点を意識して、私がS&P500(米国集中型)、妻がオルカン(全世界分散型)と銘柄を分けています。
仮にどちらかが大きく下落しても、もう一方がカバーしてくれる可能性があります。
実際に1年目はS&P500が勝ち、2年目以降はオルカンが逆転しており、分散の効果を実感しています。
③相続時の扱い
NISA口座は、名義人が亡くなった場合、配偶者や家族の口座にそのまま移管することはできません。
相続が発生した場合は、NISA口座内の資産を売却して現金化するか、相続人の課税口座に移管する形になります。
NISAの非課税メリットは相続時点で終了する点は、あらかじめ理解しておきましょう。
贈与税や相続の判断は個別の事情で異なるため、具体的な判断は税理士に相談することをおすすめします。
NISAの口座選びについては、こちらの記事でSBI証券のメリットを詳しく解説しています。
FIRE後の夫婦NISA戦略|使い切った先の出口設計
3,600万円のNISA枠を使い切った後、投資はどうするのか。
ここが多くの記事では語られていない部分です。
我が家の戦略は、3つのステージで考えています。
ステージ①:NISA口座はそのまま非課税で運用を続ける
NISAの非課税期間は無期限です。
3,600万円の枠を使い切っても、保有している資産はそのまま非課税で運用を続けられます。
年利7%で運用できた場合、3,600万円は10年後に約7,080万円、20年後に約1億3,930万円になる計算です(あくまでシミュレーションであり、将来の成果を保証するものではありません)。
「使い切ったら終わり」ではなく、使い切ってからの複利効果こそがNISAの本当の力です。
ステージ②:NISA枠の外は特定口座で追加投資
NISA枠を使い切った後も投資を続けたい場合は、特定口座(課税口座)で追加投資することになります。
運用益に約20%の税金がかかりますが、投資をやめるよりは続けるほうが資産は増えていきます。
ステージ③:マイクロ法人の法人口座を活用した資産運用
私はマイクロ法人を運営しており、NISAと並行して法人口座でも資産運用を行っています。
我が家の資金の流れは以下の通りです。
- 法人の余剰資金 → そのまま法人口座で運用
- 個人の余剰資金(年360万円まで) → NISA口座で運用
- 個人の余剰資金(年360万円を超えた分) → 法人に貸し付け → 法人口座で運用
法人での運用には法人税がかかりますが、損益通算ができる点や、経費計上の幅が広がる点など、個人の特定口座にはないメリットがあります。
NISAの非課税枠を最優先で埋めつつ、個人で入りきらない分は法人口座で運用効率を最大化する。
これがサイドFIREを達成した我が家の運用スタイルです。
ただし、この方法が有効かどうかは個人の所得や事業形態によって異なります。
法人口座での運用を検討される方は、税理士に相談することをおすすめします。
マイクロ法人を活用した資産運用の詳細は、こちらの記事で解説しています。
夫婦NISAでよくある質問
- 夫婦で同じ銘柄にしてはいけないのですか?
-
いけないわけではありません。
我が家が分けているのは、値動きの違いを実際に比べたかったからです。
同じ銘柄でも非課税枠の効果は変わりません。 - 片方の枠だけ埋めるのは損ですか?
-
資金に余裕があるなら、2人分埋めた方が非課税枠は倍になります。
ただし資金を移す場合は贈与の論点が出るので、順番と方法は慎重に。 - 途中で銘柄や方針を変えたくなったら?
-
NISA内で売却して買い直すと、その年の枠を消費します。
我が家は「年初に入れたら触らない」を3年守っています。
変えたくなったときこそ、変えない理由を思い出す場面だと思っています。 - 年初一括と積立、夫婦ならどちらがいいですか?
-
資金が年初に用意できるなら一括、毎月の収入から出すなら積立です。
我が家は特定口座からの取り崩しで一括にしています。
まとめ|夫婦で3600万円の非課税枠を最大限使い切ろう
この記事のポイントをまとめます。
- NISAは夫婦それぞれで口座を開設する。
世帯で3,600万円の非課税枠が使える - 銘柄は夫婦で分ける。
我が家は夫S&P500、妻オルカン - 年初一括で投入を加速。
あとは非課税で複利を効かせる - 使い切った後の出口設計(特定口座・法人口座)まで考えておく
3,600万円の非課税枠は、制度が続く限り何年でもかけて使い切れます。
まだ始めていない方は、まずは夫婦で1口座ずつ開設するところから始めてみてください。
SBI証券なら、NISAの口座開設は無料。
オルカンもS&P500も買付手数料無料で購入できます。