先月は「相場で減って、使っても減った」だったよね…?
今月は相場で増えたのに、合計は減ってるの…?
2026年10月は、相場が小さくプラスで終わった月でした。
そのなかで、私の特定口座から470万円を取り崩しています。
9月の380万円を超えて、今年最大の取り崩し額です。
1か月の損益は+66万円。
それでも投資口座の合計は、前月末から約395万円のマイナスで、9,222万円になりました。
「相場では増えた。でも、使った分の方が大きかった」——10月はそういう月です。
増えた月も、減った月も、私がやったことは何ひとつ変わっていません。
約1億円をインデックス投資で運用しながらサイドFIREをしている私の、「使いながら、増やしながら」というFIREの日常を、10月の運用結果とともにご覧ください。
2026年10月の運用結果まとめ(結論)
2026年10月の1か月間では、損益率+0.72%、金額にして+661,935円の評価益となりました。
9月(−2.29%)のマイナスから、小さくプラスに戻した月です。
S&P500は月間+0.82%、オルカンは−0.20%。
月の途中では大きく上下しましたが、月末の数字だけ見ると「ほぼ横ばい」の1か月でした。
そして今月は、私の特定口座から470万円を取り崩しています。
6月から続いて5か月連続、金額としては過去最大です。
1回の売却としても、10月22日の440万円が過去最大になりました。
評価益(約66万円)よりも取り崩し(約461万円の資金移動)の方が大きかったため、投資口座の合計は約395万円の減少となりました。
つまり10月は、「相場では増えて、使った分だけ減った」月です。
今月も基本方針は変えず、「売らない・足さない・淡々と続ける」で通しました。(NISAは一切触らず。取り崩したのは特定口座から、生活に必要な分だけです)
- 先月末:96,170,064円
- 増 減:−4,610,672円(一部取り崩し等)
- 当月末:92,221,327円
- 損 益:+661,935円(+0.72%)
- 2026年累計損益:+12,302,759円(+12.62%)
2026年の通算では+1,230万円(+12.62%)。
9月末時点の+1,164万円から、66万円分を上積みした形です。
1か月の残高で見れば「減った」、10か月の通算で見れば「大きく増えている」。
残高が減った月こそ、この2つの時間軸を並べて見ておく意味があります。
S&P500もオルカンも、SBI証券の新NISAなら買付手数料無料で購入できます。

資産残高の推移と前月からの変化
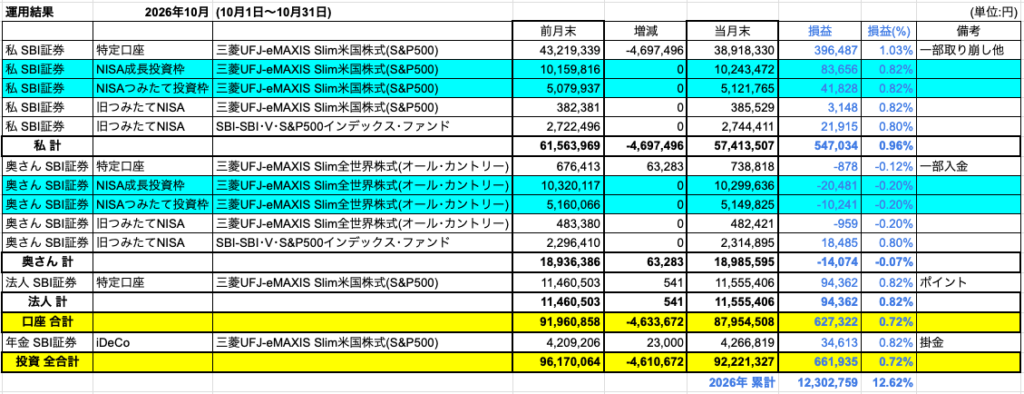
まずは現在の資産残高と前月からの変化を整理します。
10月は、S&P500の口座がプラス、オルカンの口座がわずかにマイナスでした。
私のSBI証券(特定口座・NISA含む)は、+547,034円・+0.96%。
ここで見ておきたいのは、私の口座の残高そのものです。
前月末61,563,969円に対して、当月末は57,413,507円。
その差は−4,150,462円でした。
内訳は、取り崩しで−470万円、評価益で+55万円、ポイント投資で+2,504円。
相場では55万円増えています。
減った415万円は、すべて私が自分で使った分です。
奥さんの口座は、オルカン中心で−14,074円・−0.07%。
オルカンがわずかに下げた分だけ、ほぼ横ばいで終わりました。
法人口座は+94,362円・+0.82%。
iDeCoも+34,613円・+0.82%と、S&P500の口座はそろって同じ動きです。
| 項目 | 前月末 | 当月末 | 増減 |
|---|---|---|---|
| 投資全合計 | 96,170,064円 | 92,221,327円 | −3,948,737円 |
| うち増減(一部取り崩し等) | — | — | −4,610,672円 |
| 損益 | — | — | +661,935円(+0.72%) |
| 2026年累計損益 | — | — | +12,302,759円(+12.62%) |
約395万円の減少は、約66万円の評価益から約461万円の資金移動を差し引いた結果です。
9月は「評価損と資金移動が同じ方向を向いていた」と書きました。
10月は、また反対の方向を向いています。
相場は増やしてくれた。
でも、使った分の方が大きかった月です。
「減った」の中身を「相場で減った」と「使って減った」に分けておけば、10月は相場で減った分がゼロです。
使った分は、使うために投資していたものです。
今月の増減要因(相場・取り崩し)
相場の動きを振り返る
10月の相場は、月初に上がり、中旬から下旬にかけて下げ、月末に戻すという展開でした。
月初は米国の長期金利が落ち着いたことで買われ、10月7日に月間の高値をつけています。
そこから流れが変わりました。
10月14日は、9月の米消費者物価指数(CPI)が予想を上回り、インフレの再加速が意識されてS&P500は−1.11%。
AI関連株の売りも重なりました。
下旬には、10月22日にハイテク株中心の売りでS&P500が−1.21%、翌23日も米国とイランの対立への懸念から原油が上がり、続落しています。
日本の基準価額では、10月23日〜26日が月間の底になりました。
10月28日のFOMCは政策金利の据え置き。
月末にかけて持ち直し、S&P500は月間+0.82%、オルカンは−0.20%で着地しています。
先月は「8月の戻りからの、二度目の調整」と書きました。
10月はその調整のあと、上にも下にも動いて、結局元の位置近くに戻った形です。
これも事前に読めたものではありません。
10月7日の高値を見て「このまま戻る」と考えた人も、23日の底を見て「まだ下がる」と考えた人も、月末の数字を当てられたかどうかは運の範囲です。
私は10月にも、相場を理由にした売買を一度もしていません。
投資全合計の動き
- 9月末:96,170,064円
- 増 減:−4,610,672円(一部取り崩し等)
- 10月末:92,221,327円
- 損 益:+661,935円(+0.72%)
4月+1,060万円、5月+547万円、6月+40万円、7月−105万円、8月+337万円、9月−225万円、そして10月+66万円。
3月の暴落、4月のV字回復、5月・6月の堅調、7月の調整、8月の回復、9月の再調整、10月の上下動。
10か月でこれだけ動いていますが、私の行動は10か月間ずっと同じです。
上がった月に喜んで買い増しもせず、下がった月に慌てて売りもしない。
変わっていくのは、月末の数字だけです。
取り崩し・入金の動き
- 私(特定口座):−4,697,496円(取り崩し470万円・ポイント投資+2,504円)
- 奥さん(特定口座):+63,283円(一部入金)
- 法人(特定口座):+541円(ポイント投資)
- iDeCo:+23,000円(毎月の掛金)
- 投資全合計の増減:−4,610,672円
今月は私の特定口座から470万円を取り崩しました。
10月15日に30万円、10月22日に440万円の2回です。
6月に約200万円、7月に約200万円、8月に約220万円、9月に380万円と続いて、これで5か月連続。
金額としては過去最大で、1回の売却としても440万円は過去最大です。
使い道は、生活費と家族のための出費です。
440万円を売ったのは10月22日。
翌23日の基準価額は−2.29%と大きく下げましたが、これはたまたまです。
売る日は相場で決めていません。
生活費の分だけ、必要な時に売る。
それだけです。
下げる前に売れたことを、うまくやったとは思っていません。
もし上がる前の日に売っていても、同じように売っていました。
下がりそうだから急いで売るのも、上がりそうだから売るのを待つのも、どちらも相場を読む行為です。
今月もNISAには一切手を付けていません。
取り崩しは特定口座から——この仕切りは、5か月続けても変わっていません。
長期投資の姿勢
7月と9月は「下がって、しかも使った」月でした。
8月と10月は「上がって、しかも使った」月です。
それでも10月は、8月と違って残高が減っています。
理由は単純で、相場の上げ幅より、使った金額の方が大きかったからです。
残高だけ見れば、私の口座は1か月で415万円減りました。
でも、そのうち相場で減った分はありません。
減った415万円は、全部「使った」分です。
使うために投資しているので、使ったことは成果の一部です。
数字は毎月確かめますが、感情は動かさない。
使いながら、増やしながら。
残高が減る月も、これがサイドFIREの日常です。
NISAでのオルカンとS&P500の運用状況
現在、NISAでは2024年から夫婦でオルカンとS&P500を使って年初一括投資を続けています。
どちらが優れているかを決めるためではなく、それぞれの特徴を理解した上で使い分けるという考え方です。
短期的なパフォーマンスではなく、長期でどう機能しているかを確認します。
2026年10月 eMAXIS Slim全世界株式(オール・カントリー)
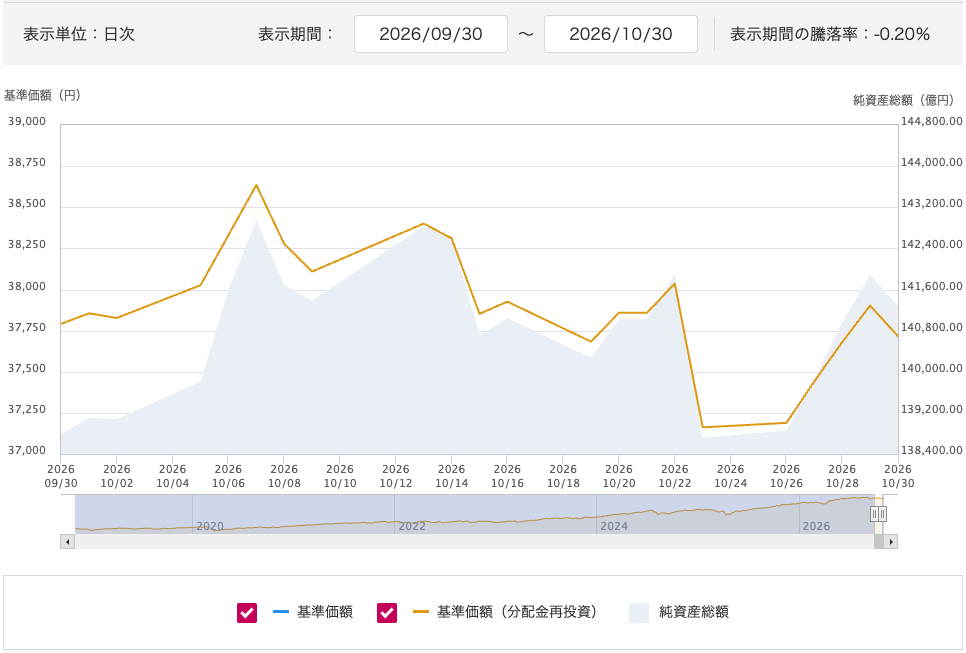
10月末(10月30日)の基準価額は37,716円。
9月末の37,791円から、月間−0.20%の下落です。
月初から上げて、10月7日には38,600円台まで上昇。
中旬から下げ始め、10月23日には37,100円台まで下がりました。
月末にかけて戻しましたが、9月末をわずかに下回って着地しています。
8月14日の設定来高値39,019円からは、−3.3%の水準です。
長期の騰落率で見ると、直近1年は+14.75%、3年は+89.91%、5年は+123.69%。
設定来では+271.88%です。(基準日2026年11月2日)
2026年10月 eMAXIS Slim米国株式(S&P500)
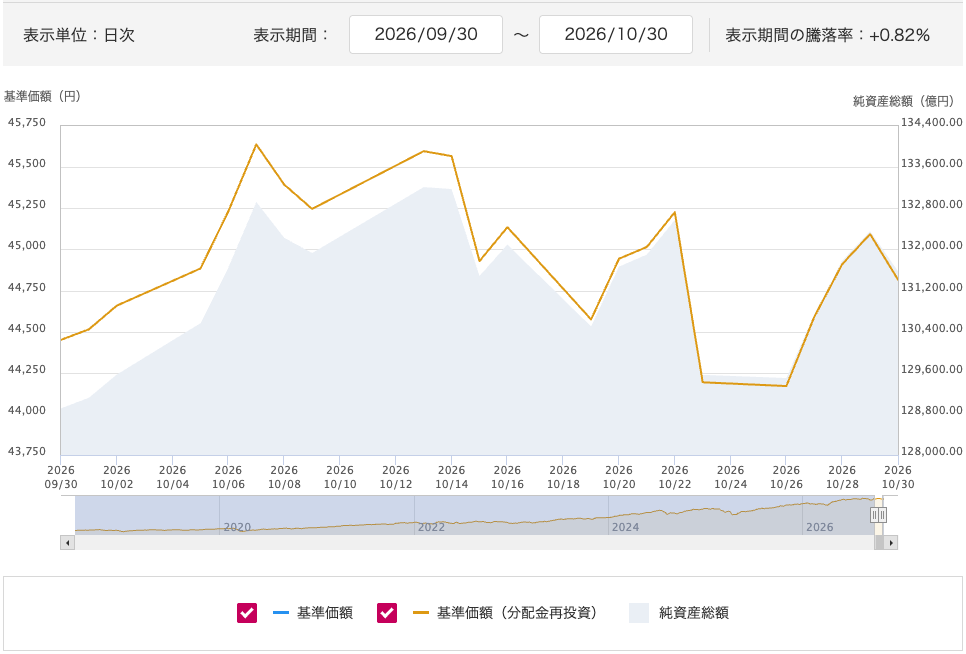
10月末(10月30日)の基準価額は44,816円。
9月末の44,450円から、月間+0.82%の上昇です。
こちらも10月7日に45,600円台まで上げたあと、中旬から下落。
10月23日〜26日に44,100円台まで下げ、月末にかけて戻しました。
8月14日の設定来高値45,727円からは、−2.0%の水準です。
長期の騰落率は、直近1年が+14.16%、3年が+93.43%、5年が+140.82%。
設定来では+340.77%です。(基準日2026年11月2日)
直近1年ではオルカン(+14.75%)がS&P500(+14.16%)をわずかに上回り、3年・5年ではS&P500が上。
9月末と同じ順位関係で、長期の構図は変わっていません。
先月は「下げ月はS&P500、上げ月はオルカン——今年はこのパターンが続いている」と書きました。
10月は小さな上げ月でしたが、上回ったのはS&P500です。
パターンは、あっさり崩れました。
やはり、先のことは分かりません。
売買せず、保有し続けるだけ。
やることは何も変わりません。
2026年10月 NISA年初一括夫婦対決
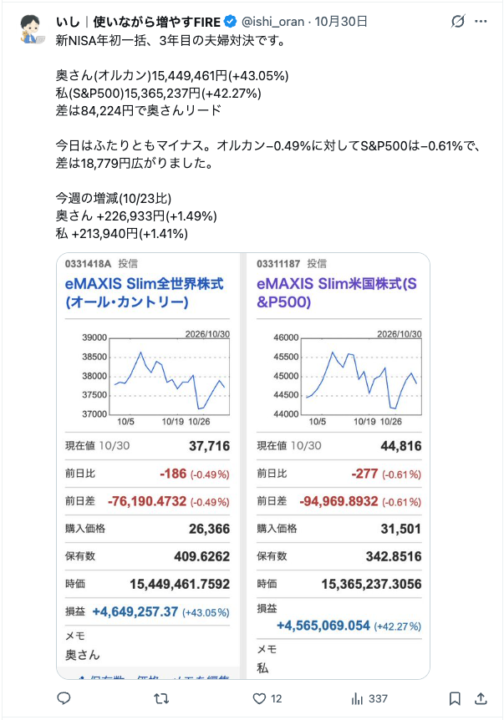
【NISA年初一括3年目1080万円 夫婦対決】 2026/10/30
🥇 奥さん:オルカン 約1,545万円(+43.05%)
🥈 私:S&P500 約1,537万円(+42.27%)
10月末時点で、奥さんと私の評価額の差は約8万円・0.78ポイント差です。
9月末は約24万円・2.22ポイント差だったので、10月も差が縮まりました。
2か月続けて、私(S&P500)が追い上げた形です。
ここまで縮まると、次の月にはどちらが前にいてもおかしくありません。
それでも、どちらが優れているという話ではありません。
月ごとに行ったり来たりしているだけです。
そしてどちらも+42%超の含み益。
「同じ日に年初一括して、あとは触らない」を3年続けた結果は、今月も崩れていません。
奥さんは差が縮まったことにも、例によって特に反応していません。
月次の数字に一喜一憂しない「ほったらかし」こそ、インデックス投資の本質だと思っています。
来月の方針とNISA運用の位置づけ
11月も、相場の上下に関わらず、やることは何も変わりません。
売らない、足さない、淡々と続ける。
それだけです。
NISAは、短期間で成果を求める制度ではなく、生活に自然に組み込んで、長く付き合うための器だと考えています。
11月の相場見通しは「読まない」
11月の相場見通しを読み込んで、ポジションを動かそうとは思いません。
先行きは誰にも読めませんし、読もうとすること自体に意味を感じていません。
3月の暴落も、4月のV字回復も、7月と9月の調整も、そして10月の上下動も、事前に予測できた人はいません。
10月の戻りを見て「11月は上がる」と考えるのも、「まだ不安定だから様子を見よう」と考えるのも、どちらも予測に賭ける行為です。
予測できないことを前提にした仕組みで受け止める。
これが、NISAでの年初一括投資という運用スタイルの本質だと思っています。
NISA運用の位置づけ
NISAは、私の資産運用の中で「長期で動かさない部分」として位置づけています。
- NISA口座(夫婦合計1,080万円・3年目):年初一括で投入後は触らない
- 特定口座:生活の状況に応じて取り崩し・追加もありうる
- 法人口座:事業の余剰資金の運用先として活用
10月に470万円を取り崩したのも、NISAではなく特定口座からです。
取り崩す金額が大きくなるほど、「売る日」が気になりやすくなります。
でも「動かさない場所」と「使う場所」を分けてあれば、売り時という考え自体がなくなります。
使う場所から、使う分だけ。
それだけです。
来月も判断の積み重ねを書き残す
来月も、数字だけでなく、判断の積み重ねを書き残していく予定です。
- 過去最大の440万円を売っても「売る日」を相場で選ばない理由
- 相場で増えた月に、残高が415万円減っても何もしない理由
- 5か月連続の取り崩しでも、NISAに手を付けない理由
これらを言葉にして残しておくことが、相場がまた荒れたときに自分自身を支えてくれます。
新NISAでの年初一括投資は、SBI証券の口座があれば誰でも始められます。
口座開設は無料、最短翌営業日から使えます。
2026年10月の運用結果は、+0.72%(+661,935円)の評価益。
470万円の取り崩しと合わせて、投資口座の合計は約395万円減りました。
投資口座の合計は9,222万円。
2026年通算では+12,302,759円(+12.62%)のプラスです。
上がる月も、下がる月も、使う月も、淡々と続ける。
使いながら、増やしながら。
これがサイドFIREの日常です。
来月の運用結果も、また同じスタイルで報告します。