先月は「上がって、しかも使った」だったよね…?
今月は380万円も取り崩して、相場も下げたの…?
2026年9月は、相場が下げるなかで、私の特定口座から380万円を取り崩しました。
今年に入って最大の取り崩し額です。
そして投資口座の合計は、前月末から約596万円のマイナス。
9,617万円まで減っています。
「使ったから減った。相場でも減った」——7月と同じ組み合わせが、7月より大きな金額で起きた月です。
先月は「相場で増えて、使っても増えた」と書きました。
今月はその正反対です。
どちらの月も、私がやったことは何ひとつ変わっていません。
S&P500に1億円投資してサイドFIREを達成した私の、「使いながら、増やしながら」というFIREの日常を、9月の運用結果とともにご覧ください。
2026年9月の運用結果まとめ(結論)
2026年9月の1か月間では、損益率−2.29%、金額にして−2,251,356円の評価損となりました。
8月(+3.42%)のプラスから一転、7月以来のマイナス月です。
S&P500は月間−2.11%、オルカンは−2.86%と、どちらも下げました。
8月14日につけた設定来高値からの調整が、9月はひと月続いた形です。
そして今月は、私の特定口座から380万円を取り崩しています。
6月・7月・8月に続いて4か月連続、金額としては過去最大です。
評価損(約225万円)と取り崩し(約371万円の資金移動)が重なったため、投資口座の合計は約596万円の減少となりました。
つまり9月は、「相場で減って、使っても減った」月です。
今月も基本方針は変えず、「売らない・足さない・淡々と記録する」で通しました。(NISAは一切触らず。取り崩したのは特定口座から、生活に必要な分だけです)
- 先月末:102,130,955円
- 増 減:−3,709,535円(一部取り崩し等)
- 当月末:96,170,064円
- 損 益:−2,251,356円(−2.29%)
- 2026年累計損益:+11,640,824円(+11.89%)
2026年の通算では+1,164万円(+11.89%)。
8月末時点の+1,389万円から、225万円分を戻した形です。
1か月の下落で見れば「減った」、9か月の通算で見れば「大きく増えている」。
下げた月こそ、この2つの時間軸を並べて記録しておく意味があります。
S&P500もオルカンも、SBI証券の新NISAなら買付手数料無料で購入できます。

資産残高の推移と前月からの変化
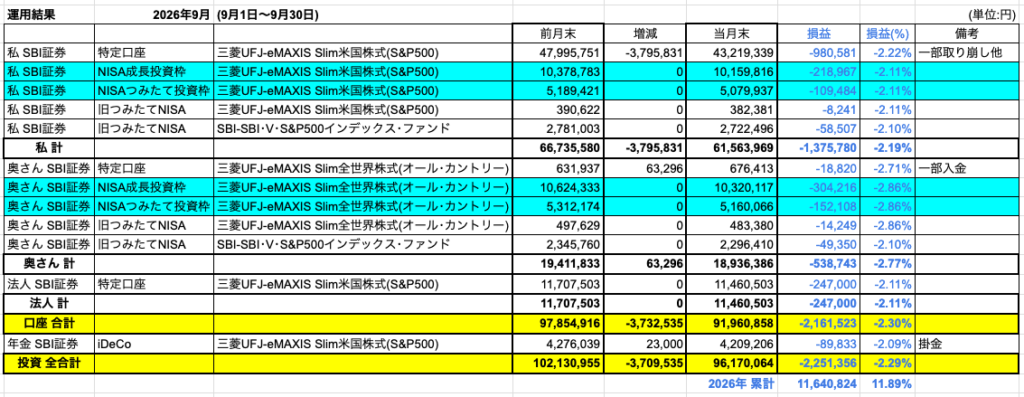
まずは現在の資産残高と前月からの変化を整理します。
9月は全口座がマイナスです。プラスの口座はひとつもありません。
私のSBI証券(特定口座・NISA含む)は、−1,375,780円・−2.19%。
ここで見ておきたいのは、私の口座の残高そのものです。
前月末66,735,580円に対して、当月末は61,563,969円。
その差は−5,171,611円でした。
内訳は、取り崩しで−380万円、評価損で−138万円、ポイント投資で+4,169円。
減った517万円のうち、相場で減ったのは138万円。
残りの380万円は、私が自分で使った分です。
奥さんの口座は、オルカン中心で−538,743円・−2.77%。
9月はオルカンの下落幅がS&P500を上回り、奥さんの下げ幅が私より大きくなりました。
法人口座は−247,000円・−2.11%。
iDeCoも−89,833円・−2.09%と、全体が同じ方向に動いた1か月です。
| 項目 | 前月末 | 当月末 | 増減 |
|---|---|---|---|
| 投資全合計 | 102,130,955円 | 96,170,064円 | −5,960,891円 |
| うち増減(一部取り崩し等) | — | — | −3,709,535円 |
| 損益 | — | — | −2,251,356円(−2.29%) |
| 2026年累計損益 | — | — | +11,640,824円(+11.89%) |
約596万円の減少は、約225万円の評価損と約371万円の資金移動を足した結果です。
8月は「約337万円の評価益から約201万円の資金移動を差し引いた」と書きました。
9月は評価損と資金移動が同じ方向を向いています。
減った理由が2つ重なった月です。
ただ、「減った」の中身を「相場で減った」と「使って減った」に分けておけば、慌てる理由はどちらにもありません。
相場の分は時間が解決し、使った分は使うために投資していたものだからです。
今月の増減要因(相場・取り崩し)

相場の動きを振り返る
9月の相場は、月初から中旬にかけて下げ、下旬に戻し、月末に再び下げるという展開でした。
月初は8月の高値圏から下落し、9月中旬に月間の底をつけています。
背景には、9月16日のFOMCで約3年ぶりの利上げが決まったこと、米10年債利回りが一時5%を超えたこと、中東情勢を受けた原油高とインフレ懸念がありました。
そこから9月25日にかけて反発し、月間の高値をつけたものの、月末にかけて再び軟調。
為替は9月上旬に153円台まで円高が進んだ後、FOMC後に155円台へ戻しています。
円高分が米国株の円建て評価を押し下げた月でもありました。
S&P500は月間−2.11%、オルカンは−2.86%。
今月はオルカンの下落幅がS&P500を上回りました。
先月は「8月はその一服から素直に戻した形」と書きました。
9月はその戻りからの、二度目の調整です。
ただし、これも事前に読めたものではありません。
8月の高値更新を見て「9月も上がる」と考えた人も、「そろそろ天井だ」と考えた人も、結果を当てられたかどうかは運の範囲です。
私は9月にも、相場を理由にした売買を一度もしていません。
投資全合計の動き
- 8月末:102,130,955円
- 増 減:−3,709,535円(一部取り崩し等)
- 9月末:96,170,064円
- 損 益:−2,251,356円(−2.29%)
4月+1,060万円、5月+547万円、6月+40万円、7月−105万円、8月+337万円、そして9月−225万円。
3月の暴落、4月のV字回復、5月・6月の堅調、7月の調整、8月の回復、9月の再調整。
半年以上でこれだけ動いていますが、私の行動は9か月間ずっと同じです。
上がった月に喜んで買い増しもせず、下がった月に慌てて売りもしない。
記録する数字だけが変わっていきます。
取り崩し・入金の動き
- 私(特定口座):−3,795,831円(取り崩し380万円・ポイント投資+4,169円)
- 奥さん(特定口座):+63,296円(一部入金)
- 法人(特定口座):0円
- iDeCo:+23,000円(毎月の掛金)
- 投資全合計の増減:−3,709,535円
今月は私の特定口座から380万円を取り崩しました。
9月16日に50万円、9月25日に330万円の2回です。
6月に約200万円、7月に約200万円、8月に約220万円と続いて、これで4か月連続。
金額としては過去最大で、1回の売却としても330万円は過去最大です。
「相場が下げているのに、なぜ最大額を売るのか」と思われるかもしれません。
理由は相場にありません。
9月はカードの引き落とし額が大きく、生活費のほかに家族のための出費が重なった月でした。
必要な金額が決まったので、その分を売った。それだけです。
下がった月だから売り控えるのも、上がった月だから多めに売るのも、どちらも相場を読む行為です。
私は必要な分を、必要なときに使う。
相場はそれとは別に、長期で働いてもらう。
下げ相場で過去最大を取り崩した月は、この順番を守れているかどうかの試金石でした。
結果として、取り崩し額は相場で変わらず、方針も変わっていません。
今月もNISAには一切手を付けていません。
取り崩しは特定口座から——下げ相場でこそ、この仕切りが効きます。
長期投資の姿勢
先月は「上がって、しかも使った」月でした。
今月は「下がって、しかも使った」月です。
7月と同じ組み合わせですが、金額は7月より大きく、下げ幅も大きい。
それでも私がやったことは、7月とも8月とも同じです。
必要な生活費を取り崩し、数字を記録して、あとは何もしない。
下がった月に過去最大を使うと、「減っている」という数字が2つ重なって見えます。
評価損で減り、取り崩しで減る。
残高だけ見れば、1か月で517万円減った口座です。
それでも方針を変えなかった理由は、減った517万円のうち380万円は「減った」のではなく「使った」からです。
使うために投資しているので、使ったことは成果の一部です。
数字は記録しますが、感情は動かさない。
使いながら、増やしながら。 減る月も、これがサイドFIREの日常です。
NISAでのオルカンとS&P500の運用状況
現在、NISAでは2024年から夫婦でオルカンとS&P500を使って年初一括投資を続けています。
どちらが優れているかを決めるためではなく、それぞれの特徴を理解した上で使い分けるという考え方です。
短期的なパフォーマンスではなく、長期でどう機能しているかを確認します。
2026年9月 eMAXIS Slim全世界株式(オール・カントリー)
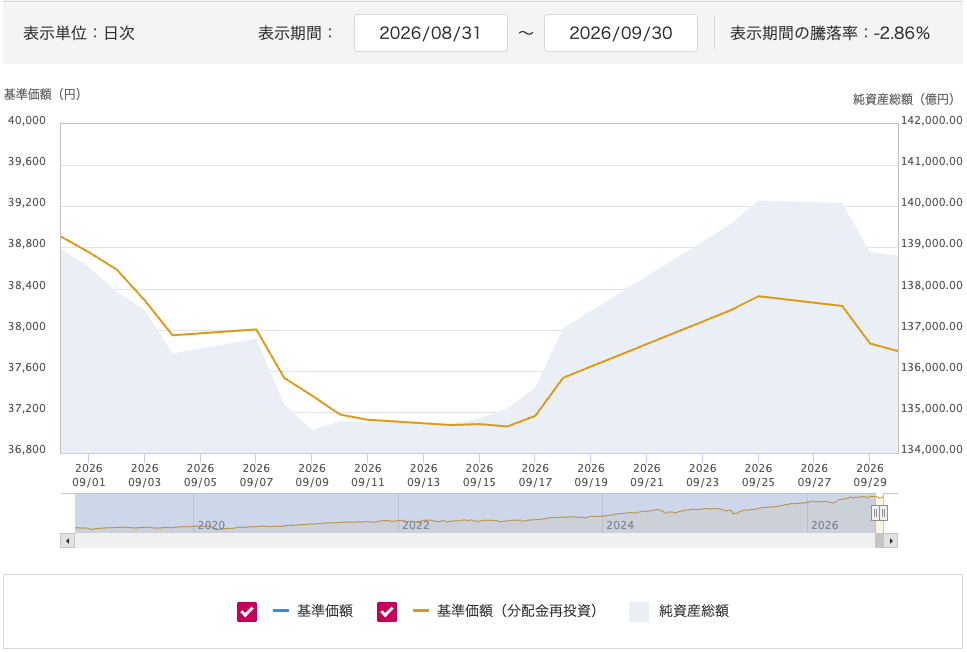
9月末の基準価額は37,791円。
8月末の38,905円から、月間−2.86%の下落です。
月初から下げ、9月中旬に37,000円台前半まで下落。
9月18日以降は反発して25日に月間高値をつけましたが、月末にかけて再び下げ、37,791円で着地しました。
8月14日の設定来高値39,019円からは、−3.1%の水準です。
8月は上昇幅でS&P500を上回りましたが、9月は下落幅で上回っています。
上げも大きく、下げも大きい。
先月書いたことが、そのまま裏返しで出た月でした。
長期の騰落率で見ると、直近1年は+24.67%、3年は+90.88%、5年は+146.45%。
設定来では+278.55%です。(基準日2026年10月1日)
2026年9月 eMAXIS Slim米国株式(S&P500)
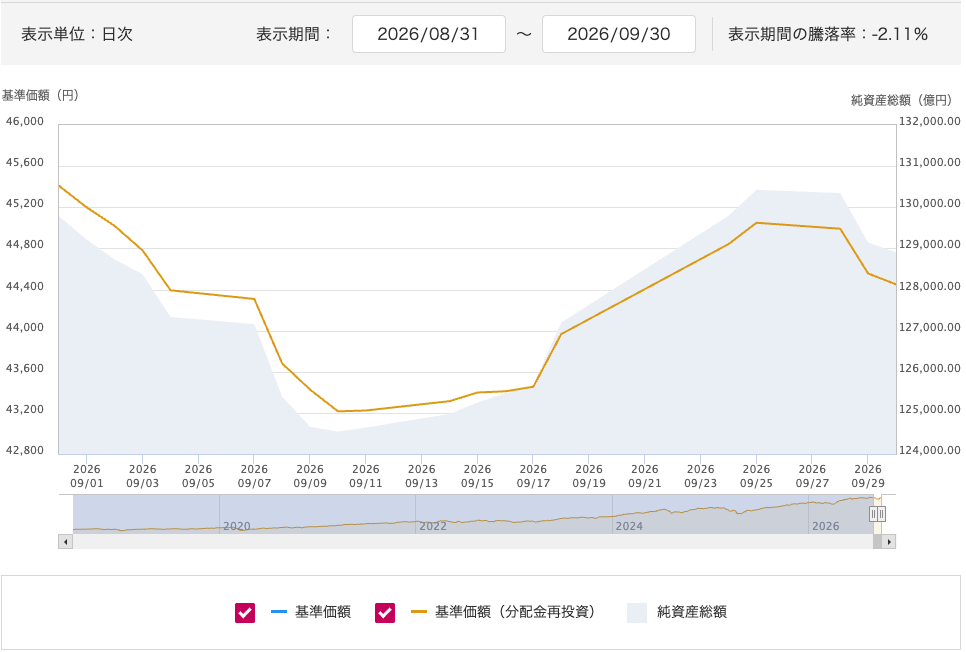
9月末の基準価額は44,450円。
8月末の45,408円から、月間−2.11%の下落です。
こちらも月初から下げ、9月中旬に43,000円台前半で底をつけています。
その後25日にかけて45,000円近辺まで戻しましたが、月末に再び下げました。
8月14日の設定来高値45,727円からは、−2.8%の水準です。
8月に回復した45,000円台を、9月は維持できなかった形です。
長期の騰落率は、直近1年が+23.13%、3年が+94.29%、5年が+166.92%。
設定来では+345.14%です。(基準日2026年10月1日)
直近1年では引き続きオルカン(+24.67%)がS&P500(+23.13%)を上回り、3年・5年ではS&P500が上。
8月末と同じ順位関係で、1か月の下げでは長期の構図は変わっていません。
9月はS&P500の下落幅がオルカンより小さく、下げ相場ではS&P500が相対的に粘りました。
7月もそうでした。
下げ月はS&P500、上げ月はオルカン——今年はこのパターンが続いていますが、これも先の保証にはなりません。
売買せず、保有し続けるだけ。
やることは何も変わりません。
2026年9月 NISA年初一括夫婦対決
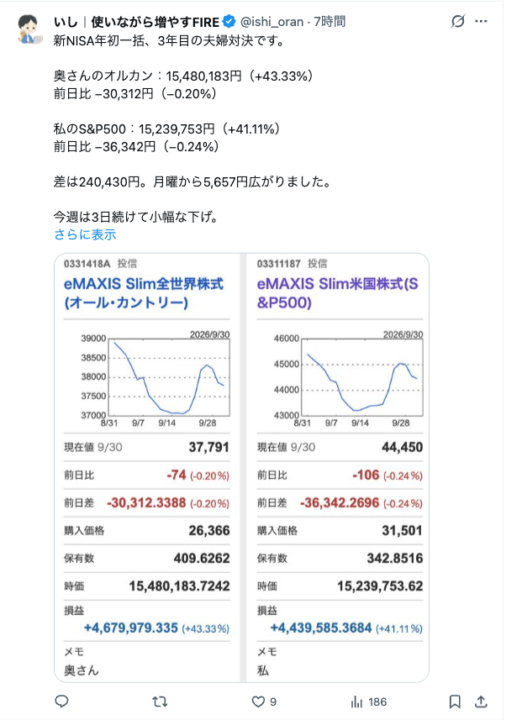
【NISA年初一括3年目1080万円 夫婦対決】 2026/09/30
🥇 奥さん:オルカン 約1,548万円(+43.33%)
🥈 私:S&P500 約1,524万円(+41.11%)
9月末時点で、奥さんと私の評価額の差は約24万円・2.22ポイント差です。
8月末は約37万円・3.41ポイント差だったので、9月は差が縮まりました。
下げ相場でS&P500(私)の下落幅が小さかったためです。
7月は下げで縮まり、8月は上げで広がり、9月は下げでまた縮まる。
月ごとに行ったり来たりしているだけで、どちらが優れているという話ではありません。
ただ、累計では引き続きオルカン(奥さん)がリードを保っています。
そしてどちらも+41%超の含み益。 下げ月を挟んでも、「同じ日に年初一括して、あとは触らない」を3年続けた結果は崩れていません。
奥さんは今月の下落にも、例によって特に反応していません。
月次の数字に一喜一憂しない「ほったらかし」こそ、インデックス投資の本質だと思っています。
来月の方針とNISA運用の位置づけ
10月も、相場の上下に関わらず、やることは何も変わりません。
売らない、足さない、淡々と記録する。
それだけです。
NISAは、短期間で成果を求める制度ではなく、生活に自然に組み込んで、長く付き合うための器だと考えています。
10月の相場見通しは「読まない」
10月の相場見通しを読み込んで、ポジションを動かそうとは思いません。
先行きは誰にも読めませんし、読もうとすること自体に意味を感じていません。
3月の暴落も、4月のV字回復も、5月・6月の堅調も、7月の調整も、8月の反発も、そして9月の再調整も、事前に予測できた人はいません。
9月の下落を見て「10月はもっと下がる」と考えるのも、「押し目だから買い増そう」と考えるのも、どちらも予測に賭ける行為です。
予測できないことを前提にした仕組みで受け止める。
これが、NISAでの年初一括投資という運用スタイルの本質だと思っています。
NISA運用の位置づけ
NISAは、私の資産運用の中で「長期で動かさない部分」として位置づけています。
- NISA口座(夫婦合計1,080万円・3年目):年初一括で投入後は触らない
- 特定口座:相場や生活の状況に応じて取り崩し・追加もありうる
- 法人口座:事業の余剰資金の運用先として活用
9月に380万円を取り崩したのも、NISAではなく特定口座からです。
下げ相場での取り崩しは、「売り時を間違えた」と感じやすいものです。
でも「動かさない場所」と「使う場所」を分けてあれば、売り時という概念そのものがなくなります。
使う場所から、使う分だけ。
それだけです。
減った月に方針を守れるのも、意思の力ではなく仕組みです。
NISAはそのための器です。
来月も判断の積み重ねを記録する
来月も、数字だけでなく、判断の積み重ねを記録していく予定です。
- 下げ相場で過去最大を取り崩しても方針を変えない理由
- 1か月で517万円減った口座を見ても何もしない理由
- 4か月連続の取り崩しでも「売り時」を考えない理由
これらを言葉にして残しておくことが、相場がまた荒れたときに自分自身を支えてくれます。
新NISAでの年初一括投資は、SBI証券の口座があれば誰でも始められます。
口座開設は無料、最短翌営業日から使えます。
2026年9月の運用結果は、−2.29%(−2,251,356円)の評価損。
380万円の取り崩しと合わせて、投資口座の合計は約596万円減りました。
投資口座の合計は9,617万円。
2026年通算では+11,640,824円(+11.89%)のプラスです。
下がる月も、上がる月も、使う月も、淡々と記録する。
使いながら、増やしながら。
これがサイドFIREの日常です。
来月の運用結果も、また同じスタイルで報告します。